

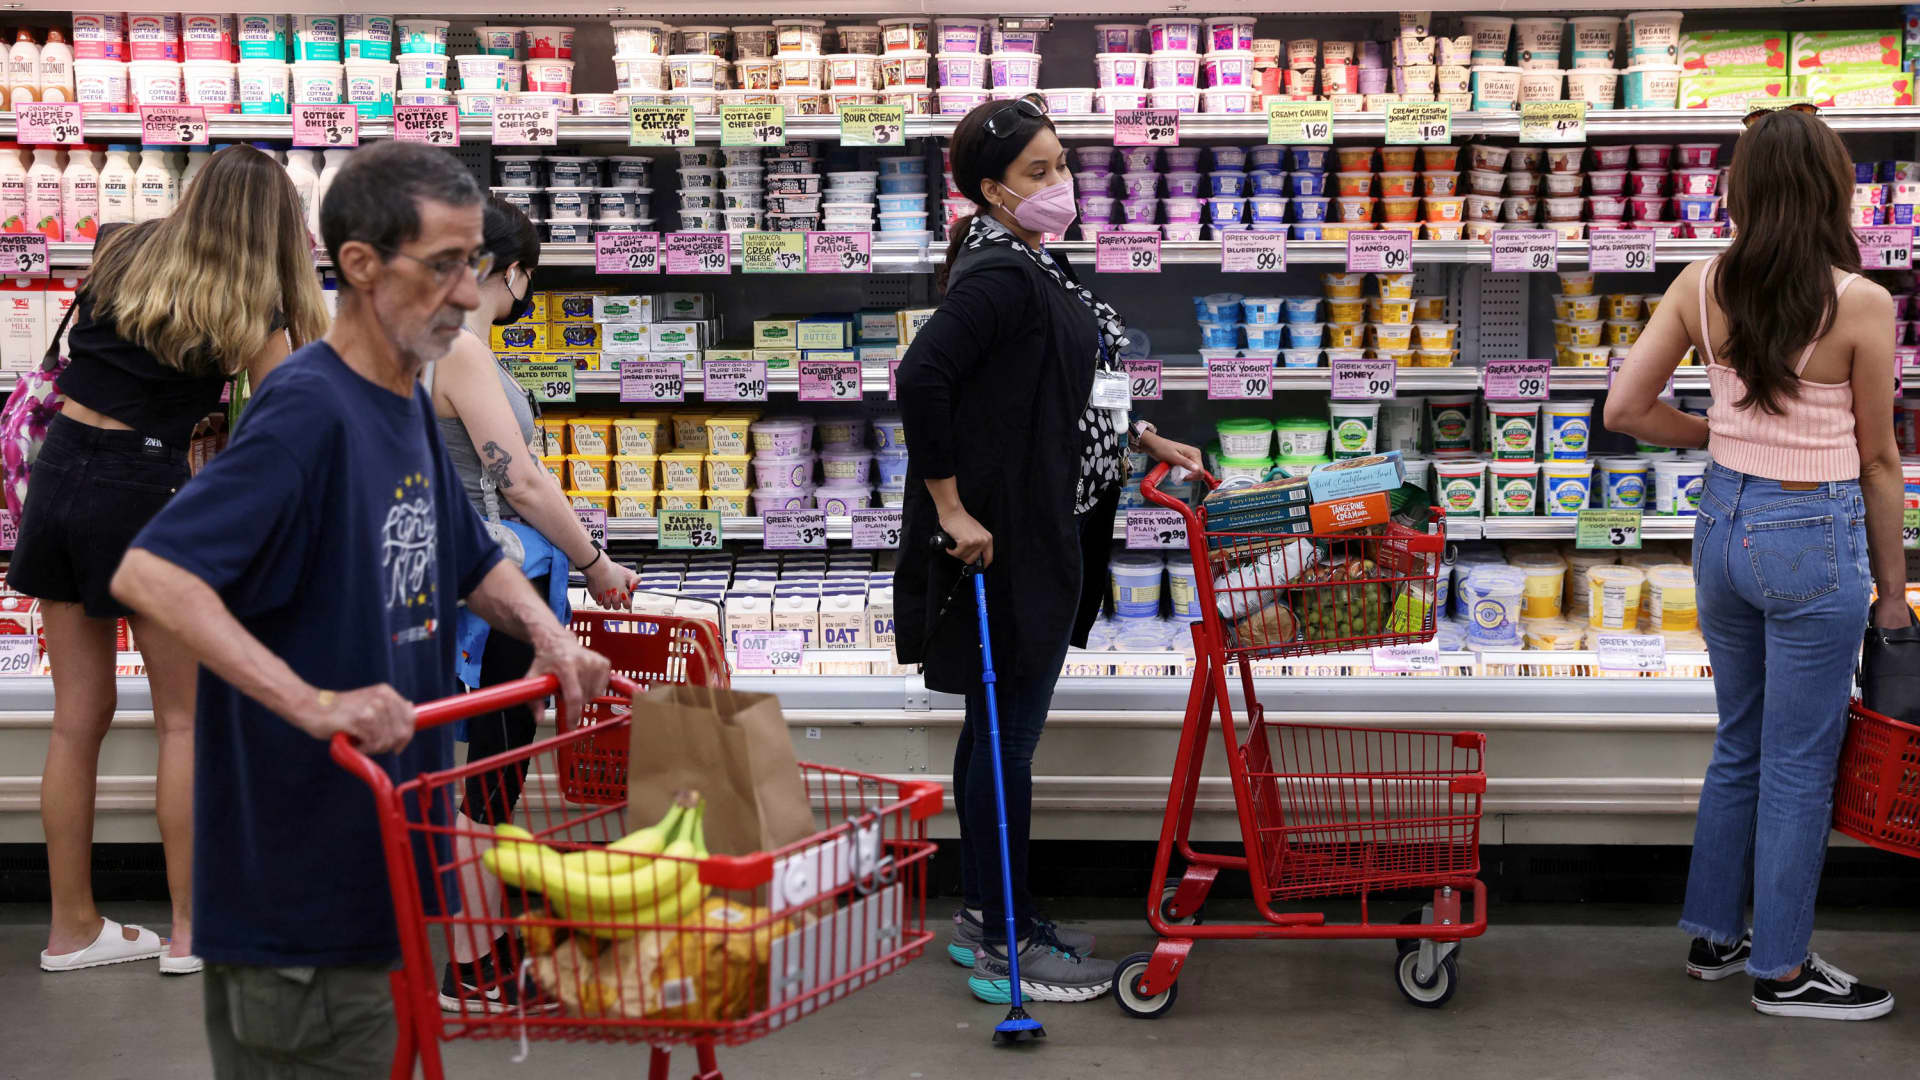
Les gens font leurs courses dans un supermarché alors que l’inflation a affecté les prix à la consommation à New York, le 10 juin 2022.
Andrew Kelly | Reuter
Tous ceux qui s’en soucient savent que les récessions se produisent lorsqu’il y a deux trimestres consécutifs de croissance négative – tout le monde, sauf ceux qui décident réellement quand l’économie est en récession.
Pour ces gens, au National Bureau of Economic Research, la définition de la récession est beaucoup plus spongieuse.
Officiellement, le NBER définit la récession comme “une baisse significative de l’activité économique qui s’étend à l’ensemble de l’économie et dure plus de quelques mois”. Les économistes du bureau, en fait, professent même ne pas utiliser le produit intérieur brut, la mesure la plus large de l’activité, comme baromètre principal.
C’est important, car les données à venir jeudi pourraient indiquer que les États-Unis ont connu leur deuxième période consécutive de croissance négative au deuxième trimestre. Même si chaque période depuis 1948 de deux trimestres négatifs consécutifs a coïncidé avec une récession, cela ne se produira peut-être pas cette fois.
Pourquoi? C’est compliqué.
“Le NBER serait la risée s’il disait que nous avions une récession alors que nous créons 400 000 emplois par mois”, a déclaré Dean Baker, co-fondateur du Center for Economic and Policy Research. “Je ne peux même pas imaginer qu’ils penseraient une seconde que nous sommes en récession.”
En effet, la masse salariale non agricole a augmenté en moyenne de 457 000 par mois au cours des six premiers mois de l’année, à peine les conditions associées à un ralentissement économique. De plus, il y a 11,3 millions d’offres d’emploi et seulement 5,9 millions de travailleurs disponibles pour les combler, ce qui indique que l’embauche devrait rester forte.
Le cas de la récession
Mais il y a aussi eu des inconvénients.
Les dépenses de consommation au niveau du dollar ont été solides, mais une fois ajustées pour un sommet de 40 ans en fonction de l’inflation, elles l’ont été beaucoup moins. Le déficit commercial américain a atteint un niveau record en mars, un autre facteur négatif pour le PIB. Les stocks ont pris du retard, ce qui nuit également à la croissance telle qu’elle est mesurée par le Bureau of Economic Analysis.
Pour le public, cependant, ce ne sont que des détails laissés aux économistes. Si le chiffre du PIB du deuxième trimestre est négatif et que les journalistes et la Maison Blanche n’appellent pas de récession, cela ne manquera pas de semer la confusion et peut-être la colère de ceux qui ont été touchés par la flambée de l’inflation et un net ralentissement de certains aspects de la économie.
Après tout, il y a beaucoup de choses qui le rendent se sentir comme une récession due à des prix exorbitants, des pénuries généralisées de produits et des avertissements d’entreprises comme Walmart indiquant que les bénéfices diminuent en raison de l’évolution des habitudes de consommation, pour n’en nommer que trois.
Le premier trimestre a vu le PIB se contracter de 1,6 % et le tracker en temps réel de la Réserve fédérale d’Atlanta indique la même baisse pour le deuxième trimestre.
“Je pense que ça reste juste un jeu de sémantique. La trajectoire de l’économie est nettement plus basse, qu’on la définisse comme [a recession] ou pas », a déclaré Peter Boockvar, directeur des investissements du Bleakley Advisory Group. « Au contraire, le troisième trimestre va montrer une nouvelle faiblesse. Vous pourriez donc avoir trois trimestres consécutifs de contraction du PIB. Cela signifie-t-il techniquement que nous sommes en récession ?”
Le critère
Pour sa part, le NBER, basé à Cambridge, dans le Massachusetts, est un groupe un peu obscur, se réunissant en privé et ne faisant généralement pas d’appels à la récession des mois après leur début, et parfois bien après leur fin. Son appel le plus récent est venu du ralentissement de Covid-19, qui, selon lui, a commencé en février 2020 et s’est terminé deux mois plus tard.
Pourtant, le gouvernement et la plupart des organes de presse économiques prennent les décisions du NBER comme parole d’évangile lorsqu’ils déterminent les expansions et les contractions.
On pense généralement que l’organisation utilise six facteurs : le revenu personnel réel moins les paiements de transfert, la masse salariale non agricole, l’emploi mesuré par l’enquête auprès des ménages du Bureau of Labor Statistics, les dépenses de consommation personnelles réelles, les ventes ajustées aux fluctuations des prix et la production industrielle.
Le NBER n’a pas répondu à une demande de commentaires de CNBC.
“Si cette définition semble impliquée, c’est parce qu’elle l’est”, a déclaré Tim Quinlan, économiste principal chez Wells Fargo, dans une note client. “Définir une récession n’est pas facile et s’étend au-delà de la simple durée d’un ralentissement à sa profondeur et à son étendue dans l’ensemble de l’économie.”
Quinlan a déclaré que les points de données peuvent être divisés en quatre grands groupes : la production, les revenus, l’emploi et les dépenses.
“L’économie n’a jamais été en récession lorsqu’au moins trois indicateurs du NBER ont augmenté au cours du mois”, a-t-il déclaré. “Bien que nous n’ayons pas encore de ventes réelles jusqu’en mai, l’emploi non agricole, le revenu personnel réel moins les transferts et la production industrielle ont tous augmenté au cours du mois, suggérant que l’économie n’est pas encore en récession.”
Si le NBER n’appelle pas une récession de sitôt, la prochaine question sera de savoir ce qui se passera.
Boockvar considère une récession comme une fatalité, la déclaration du NBER n’étant qu’une question de timing. “Je ne serais pas surpris si la date de début de leur récession était un peu plus tardive”, a-t-il déclaré.
Malgré tout son optimisme quant à la croissance au premier semestre, Baker a déclaré qu’il voyait le PIB augmenter de plus ou moins 0,4%. Après cela, il reconnaît qu’il y a encore un risque de récession dans les mois à venir, bien qu’il pense qu’il y a de bonnes chances que les États-Unis évitent ce sort.
Comme beaucoup d’autres, Baker craint que les hausses des taux d’intérêt de la Réserve fédérale visant à contrôler l’inflation et à ralentir l’économie n’en fassent trop et ne provoquent un ralentissement à venir.
Mais il est sûr que les conditions du premier semestre n’indiquent pas une récession.
“Étions-nous en récession au premier semestre? Cela n’a aucun sens”, a déclaré Baker. “Les gens du NBER, je les respecte en tant qu’économistes sérieux. Il n’y a aucun moyen qu’ils disent que c’est la récession.”
Read more Politics News in French
Source



