

Johnson & Johnson (JNJ) se prépare l’année prochaine à transformer son unité de santé grand public en une société cotée en bourse distincte de ses activités de technologie pharmaceutique et médicale. Avant la scission, Morgan Stanley a publié une note de recherche, soulignant certains des débats sur le marché au sujet de cette décision, qui se traduirait par une société de marques grand public appelée Kenvue et une société pharmaceutique portant le surnom de J & J. Pour le Club, nous considérons Johnson & Johnson comme l’une de nos 10 participations principales et pensons que la séparation renforcera l’orientation des deux sociétés, permettant à la direction de chacune de faire ce qu’il y a de mieux pour leurs activités respectives, libérant ainsi plus de valeur pour les actionnaires sans se soucier de l’impact sur tout le mastodonte. Lors de la “Morning Meeting” de lundi pour les membres, Jim Cramer a déclaré que J & J avait le “meilleur bilan en Amérique”. Note de Morgan Stanley Dans une note de recherche la semaine dernière, Morgan Stanley a posé une série de questions stimulantes sur la scission imminente et à quoi pourrait ressembler l’entreprise par la suite. Les analystes ont demandé si l’objectif à long terme de J & J de 60 milliards de dollars de ventes pharmaceutiques pour 2025 pourrait être menacé. L’inquiétude porte sur la croissance plus lente attendue d’un médicament clé, Stelara – un traitement immunosuppresseur pour des affections telles que le psoriasis en plaques, le rhumatisme psoriasique, la maladie de Crohn et la colite ulcéreuse – en raison de la concurrence des génériques. Pour être juste, ce n’est pas la première fois que la société publie un objectif de revenus pharmaceutiques à moyen terme auquel le consensus de Wall Street ne croyait pas initialement. Comme l’a souligné Morgan Stanley, en mai 2019, J & J a fourni des prévisions pour 2023 50 milliards de dollars pour son activité pharmaceutique. Le consensus au moment où cela a été publié était pour des ventes de 46 milliards de dollars – mais si vous avancez rapidement jusqu’à aujourd’hui, le consensus est de 54,4 milliards de dollars pour l’année prochaine. Il s’agit donc d’un exemple récent de la direction fournissant une prévision prudente que l’entreprise est maintenant sur la bonne voie pour dépasser. Les analystes de Morgan Stanley ont également examiné à quoi ressemblera la croissance de la division de technologie médicale de J & J, à la suite de sa récente annonce d’acquisition du fabricant de pompes cardiaques Abiomed (ABMD), ainsi qu’une analyse mise à jour de ce que le secteur de la santé grand public pourrait valoir à l’avenir. . Les résultats de leur analyse de la somme des parties (SOTP) : “Chacun des segments de l’entreprise a des perspectives de croissance similaires à la moyenne d’un groupe de pairs.” Les analystes prévoient que les unités combinées de technologie pharmaceutique et médicale de J & J seront évaluées à environ 152 dollars par action et la santé des consommateurs à environ 26 dollars par action pour la santé des consommateurs, ce qui indique que les actions de J & J se négocient à peu près à leur juste valeur. Morgan Stanley a relevé son objectif de cours sur les actions J & J à 178 $ par action contre 170 $, n’attribuant aucune prime sur la base de la clôture de vendredi et conservant son poids égal ou sa cote de maintien. Regardez en arrière, regardez en avant Johnson & Johnson exploite actuellement trois unités principales sous une même ombrelle : la santé grand public, qui comprend des noms familiers tels que les pansements et les shampoings pour bébés ; médicaments; et la technologie médicale, qui comprend les dispositifs médicaux, les solutions chirurgicales et la vision. Il y a un peu plus d’un an, J & J a annoncé son intention de scinder son unité de produits de consommation, en formant deux sociétés distinctes cotées en bourse. La société de consommation autonome, Kenvue, sera dirigée par le dirigeant de J & J, Thibaut Mongon. La société pharmaceutique et de technologie médicale conservera le nom J & J et le PDG Joaquin Duato restera à la barre. Chaque segment est très rentable, mais la division des consommateurs est à la traîne par rapport aux autres unités car il s’agit d’un secteur à croissance plus lente et qui représente également une plus petite partie de l’activité globale. Cependant, une fois que le segment des consommateurs aura rompu, J & J a déclaré que les deux sociétés auront une position de capital solide, des flux de trésorerie importants, des bilans durables et un dividende inchangé. Les analystes de Morgan Stanley de Pharmaceuticals notent que Stelara sera confrontée à la concurrence des biosimilaires à partir de 2023 lorsqu’elle perdra sa protection par brevet, ce qui réduira sa part de marché. Cette information sur la menace des génériques n’est pas nouvelle. Ce qui est à débattre, c’est à quelle vitesse le rythme de l’érosion sera. Morgan Stanley estime que les revenus des ventes de Stelara ralentiront dans les années à venir, modélisant 10,2 milliards de dollars de ventes en 2023 ; 6,5 milliards de dollars en 2024 ; et 4,6 milliards de dollars en 2025. Il y a cependant un bon côté à la perte de ventes de Stelara. Johnson & Johnson espère convertir bon nombre de ses patients Stelara au Tremfya, un autre traitement approuvé pour le psoriasis qui fait également l’objet d’essais pour les maladies inflammatoires de l’intestin (MII). « Tremfya est capable de remplacer la majorité des ventes de Stelara au cours des dernières années », a déclaré Morgan Stanley, modélisant l’accélération des ventes de Tremfya dans les années à venir de 2,8 milliards de dollars en 2022 ; 5,7 milliards de dollars en 2025 ; et 9,2 milliards de dollars d’ici 2030. Ensemble, Stelara et Tremfya pourraient atteindre plus de 12 milliards de dollars de ventes d’ici 2030, selon l’analyse. De plus, J & J dispose d’un portefeuille diversifié de médicaments rentables et d’un pipeline de nouveaux produits pharmaceutiques qui promettent de générer une croissance mondiale. Les traitements approuvés et en attente de la société pour le cancer du sang et le myélome multiple sont “sous-estimés”, a déclaré Morgan Stanley. Les analystes ont ajouté que le marché du myélome multiple atteindrait environ 33 milliards de dollars en 2030 – et à ce moment-là, les thérapies de J & J pourraient prendre plus de 80 % de cette part de marché. Quelques produits prometteurs du pipeline ont été évoqués lors de la conférence téléphonique post-bénéfice de J & J en octobre, notamment (1) Milvexian, en partenariat avec Bristol-Myers Squibb (BMY), pour traiter et prévenir la thrombose, (2) un amivantamab et lazertinib pour le cancer du poumon non à petites cellules, (3) le nipocalimab, un actif auto-anticorps, et (4) le carvykti pour traiter le myélome multiple en voie de développement. Dans le cadre de leur thèse, Morgan Stanley classe l’activité pharmaceutique de J & J comme le plus grand segment avec la marge la plus élevée. Il représentera environ 66% de l’activité totale en 2023 après la séparation de l’activité grand public. Technologie médicale Selon le rapport de Morgan Stanley, la croissance de l’activité de technologie médicale de J & J dépend des progrès réalisés sur le marché sous-développé de la robotique. Selon les projections de J & J et de son concurrent Medtronic (MDT), le marché de la robotique ne capte que 2 à 3 % des procédures mondiales. J & J a fait des progrès pour garder une longueur d’avance, y compris son accord pour acquérir Abiomed, un fournisseur de technologie médicale cardiovasculaire, pour renforcer sa position alors qu’il pénètre des marchés à plus forte croissance. Selon les données de Visible Alpha, le chiffre d’affaires total de J & J provenant de ses activités combinées de technologie pharmaceutique et médicale peut augmenter de 1% à 2% suite à l’acquisition d’Abiomed et pourrait augmenter les marges d’exploitation à 32,3% d’ici 2027. représente 16 % de l’activité globale, une allocation inférieure à celle de 55 % de la pharmacie et de 29 % de la technologie médicale. Le segment de la consommation génère des milliards de ventes chaque année, mais sa croissance a également été pesée ces derniers temps par les perturbations de la chaîne d’approvisionnement, les pressions inflationnistes et la hausse des coûts des intrants. Bien que ces facteurs s’améliorent, la direction s’attend à ce qu’ils persistent jusqu’en 2023, selon les commentaires sur l’appel aux résultats du troisième trimestre de la société en octobre. Johnson & Johnson travaille toujours sur les plans de séparation et fera de nouvelles annonces en 2023 sur ce à quoi ressembleront les stratégies commerciales pour son activité de santé grand public. De plus, selon Morgan Stanley, les litiges en cours liés au talc pour bébé de J & J prétendument “associé à un risque accru de cancer ou de maladie liée à l’amiante” sont considérés comme un surplomb du stock. Cependant, les analystes citent un bilan solide comme limitant le risque associé. Conclusion J & J est une franchise de soins de santé de haute qualité avec trois segments d’activité solides. Nous pensons que la scission tant attendue de ses activités grand public à croissance plus lente de ses activités pharmaceutiques et de technologie médicale représente une forte opportunité de croissance à long terme pour tous les segments. En rationalisant stratégiquement chaque segment et en se concentrant sur des investissements ciblés, nous pensons que J & J peut mieux naviguer dans les différentes tendances de l’industrie pour répondre aux besoins de ses clients et patients. Cependant, nous pensons qu’il est important pour J & J de rendre les investisseurs plus confiants qu’il peut atteindre l’objectif clé de 60 milliards de dollars de revenus pharmaceutiques d’ici 2025. Comme nous le voyons, si l’entreprise continue de voir la croissance de son portefeuille de produits pharmaceutiques diversifié, voit les progrès de son unité de technologie médicale et la santé des consommateurs accélèrent la croissance grâce à des acquisitions tactiques complémentaires à l’avenir, les actions de J & J pourraient se négocier à un multiple plus élevé. Dans un ralentissement économique, J & J est un nom solide à posséder qui peut surperformer le marché au sens large. Le titre est en hausse de 4,5% sur l’année tandis que le S&P 500 a chuté de 14,5% sur la même période. Nous apprécions également le fait que J & J ait constamment augmenté son dividende. Alors que l’entreprise dépense pour innover grâce à ses initiatives de recherche et développement et à ses acquisitions stratégiques, elle a un bilan impeccable et un flux de trésorerie disponible solide. Nous évaluons J & J à 1 pour le Club , ce qui signifie que nous achèterions l’action aux niveaux actuels étant donné qu’elle correspond à notre stratégie. (Jim Cramer’s Charitable Trust est long JNJ. Voir ici pour une liste complète des actions.) – Jeff Marks et M atthew J. Belvedere de CNBC ont contribué à ce rapport. En tant qu’abonné au CNBC Investing Club avec Jim Cramer, vous recevrez une alerte commerciale avant que Jim n’effectue une transaction. Jim attend 45 minutes après avoir envoyé une alerte commerciale avant d’acheter ou de vendre une action dans le portefeuille de sa fiducie caritative. Si Jim a parlé d’une action sur CNBC TV, il attend 72 heures après avoir émis l’alerte commerciale avant d’exécuter la transaction. LES INFORMATIONS SUR LE CLUB D’INVESTISSEMENT CI-DESSUS SONT SOUMISES À NOS CONDITIONS GÉNÉRALES ET À NOS POLITIQUE DE CONFIDENTIALITÉ, AINSI QUE NOTRE AVIS DE NON-RESPONSABILITÉ. AUCUNE OBLIGATION OU OBLIGATION FIDUCIAIRE N’EXISTE, OU N’EST CRÉÉE, EN VERTU DE VOTRE RÉCEPTION DE TOUTE INFORMATION FOURNIE EN RELATION AVEC LE CLUB D’INVESTISSEMENT. AUCUN RÉSULTAT OU PROFIT SPÉCIFIQUE N’EST GARANTI.
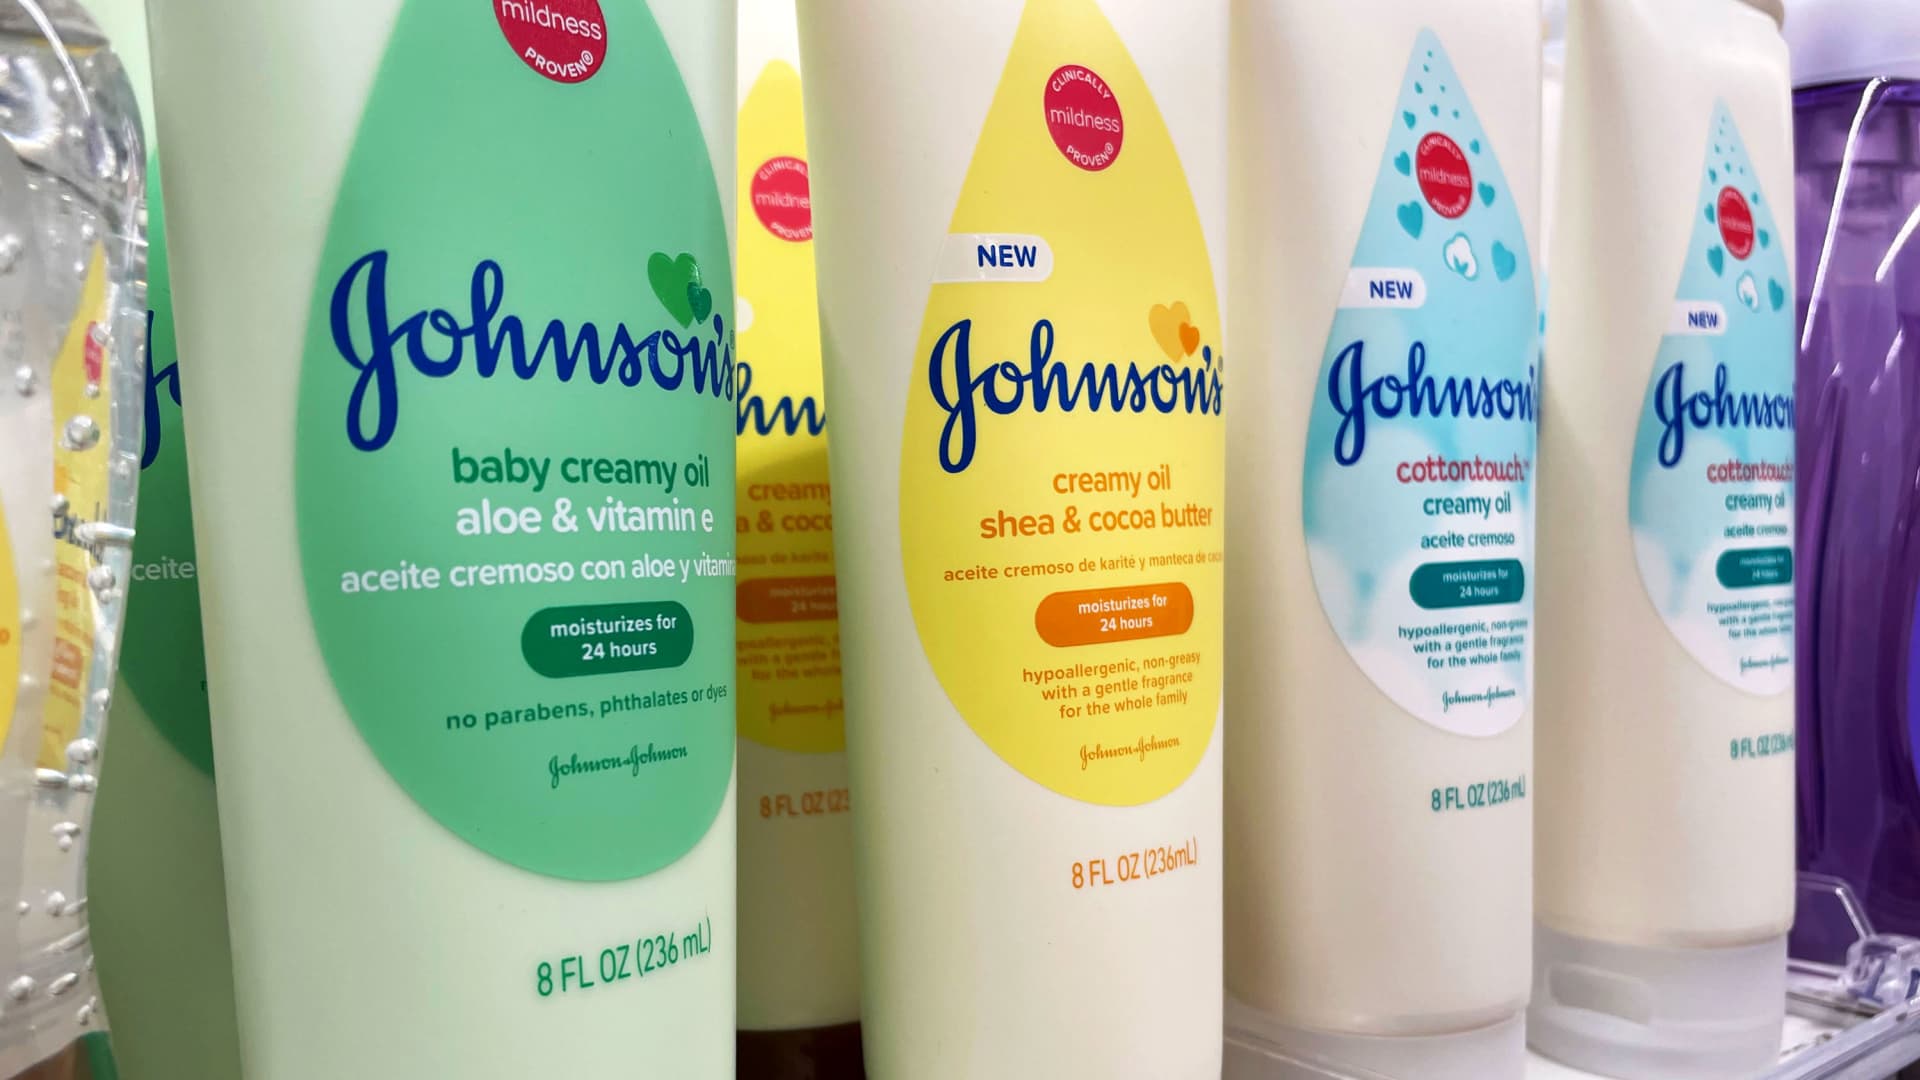
Produits Johnson & Johnson à vendre à New York.
Scott Mlyn | CNBC
Johnson & Johnson (JNJ) se prépare l’année prochaine à transformer son unité de santé grand public en une société cotée en bourse distincte de ses activités de technologie pharmaceutique et médicale. Avant la scission, Morgan Stanley a publié une note de recherche, soulignant certains des débats sur le marché au sujet de cette décision, qui se traduirait par une société de marques grand public appelée Kenvue et une société pharmaceutique avec le surnom de J&J.
Read more Lifestyle News in French
Source



