

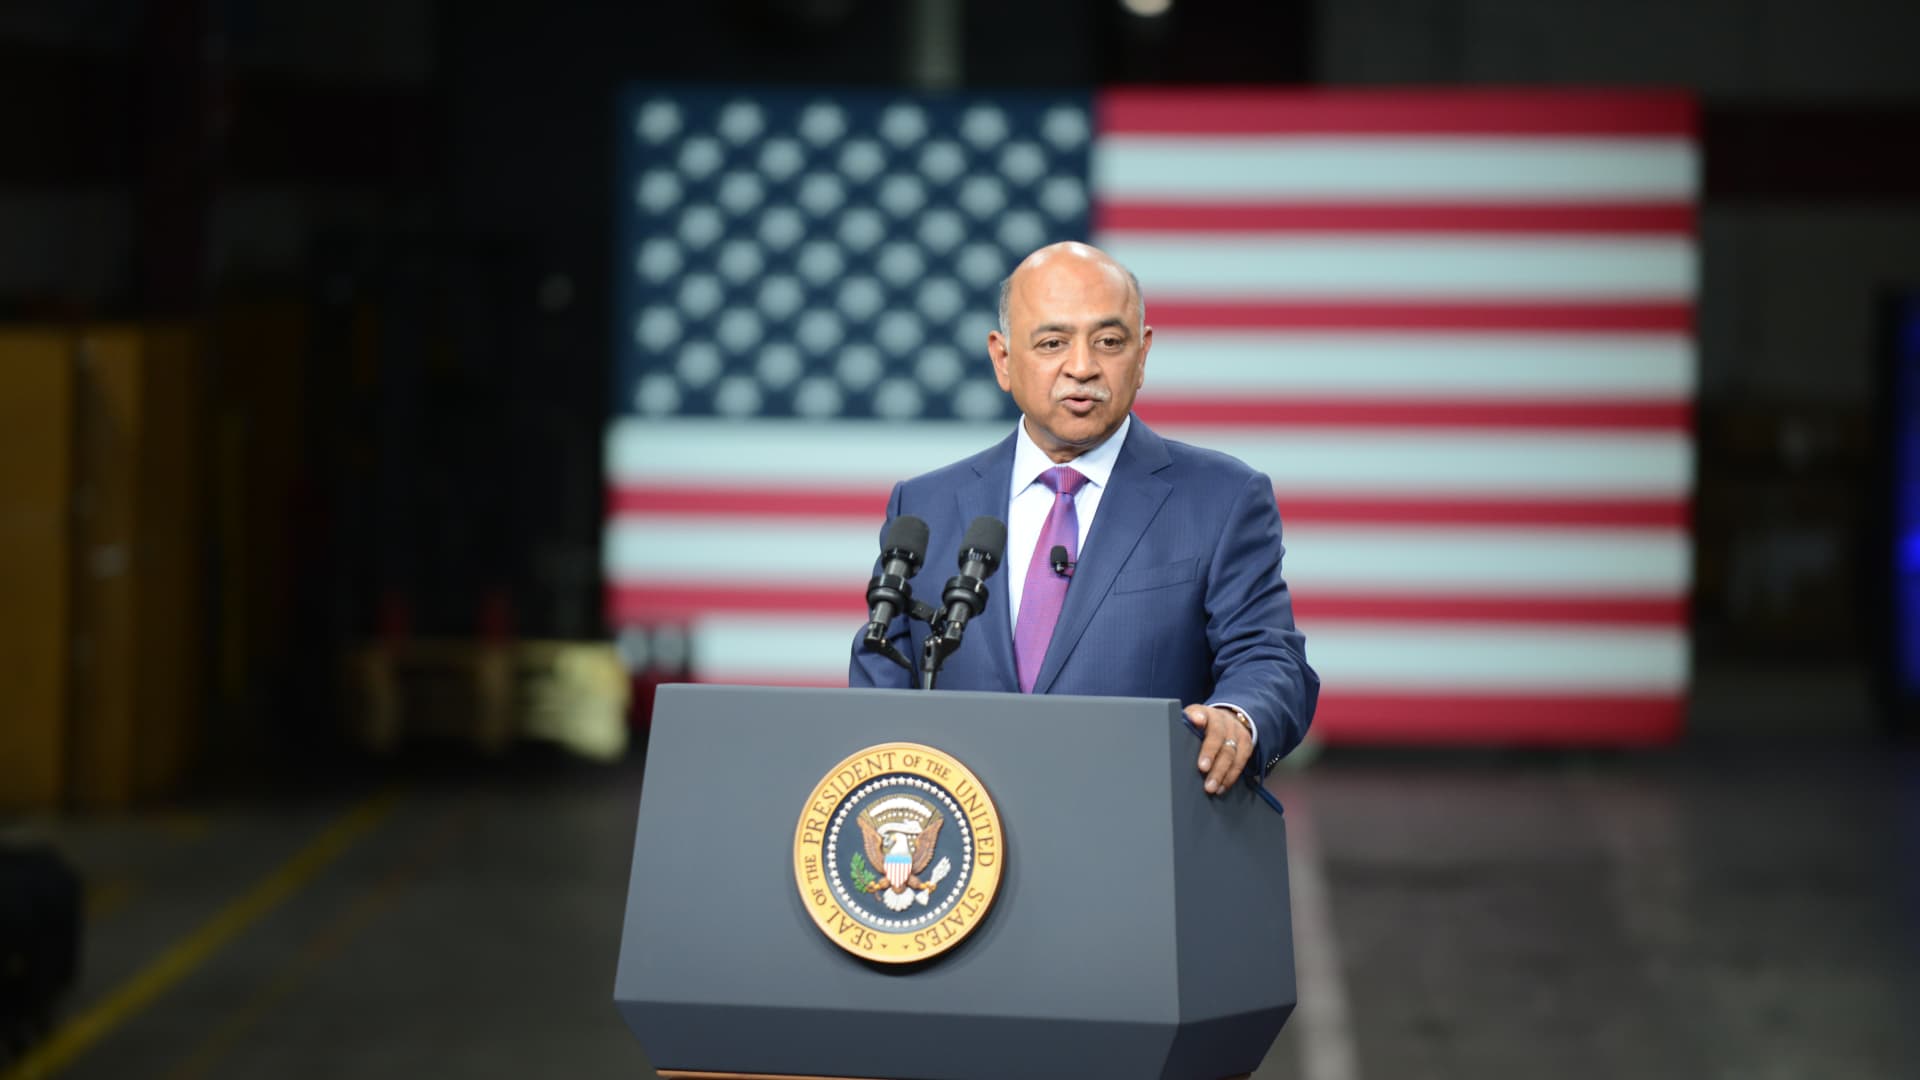
Le PDG d’IBM, Arvind Krishna, s’exprime dans une installation IBM à Poughkeepsie, New York, le 6 octobre 2022. IBM a annoncé 20 milliards de dollars d’investissements lors de la visite du président Biden qui iront à la recherche et au développement et à la fabrication de semi-conducteurs, la technologie mainframe, l’intelligence artificielle et l’informatique quantique dans la vallée de l’Hudson.
Dana Ullman | Bloomberg | Getty Images
IBM n’est pas souvent décrite comme une entreprise en vogue. Mais au cours d’une année qui a vu les investisseurs abandonner toutes les principales actions technologiques, Big Blue était dans le vert.
Le Nasdaq clôture sa pire année depuis 2008. Les prix élevés de l’essence, la flambée de l’inflation et le rythme soutenu des hausses de taux de la Réserve fédérale ont pénalisé les valeurs de croissance et favorisé les noms plus matures et moins volatils qui sont considérés comme plus résistants à la récession.
Les noms de la technologie qui ont prospéré pendant les jours de Covid ont le plus souffert de la réouverture de l’économie et du retour des consommateurs à bon nombre de leurs anciennes habitudes.
Parmi les entreprises technologiques américaines évaluées à 50 milliards de dollars ou plus, IBM est l’une des deux seules à générer des rendements positifs jusqu’à présent en 2022. À la clôture de vendredi, l’action était en hausse de 6 % pour l’année. L’autre gagnant est VMwareen hausse de 5 % car il a accepté en mai d’être racheté par Broadcom pour 61 milliards de dollars.
Tandis que Méta, Amazone et Tesla ont été malmenés, les investisseurs se sont tournés vers IBM, âgé de 111 ans, pariant sur ses bénéfices stables, aux côtés de valeurs énergétiques telles que Exxon Mobilnoms de soins de santé, y compris Merck et industriels Northrop Grumman et Lockheed Martin.
IBM bat Big Tech en 2022
CNBC
IBM “se négocie bien au-dessus de sa fourchette historique”, ont écrit les analystes de Bernstein Research dans une note aux clients du 20 décembre. L’entreprise a une note de maintien sur le stock.
Personne ne confondra IBM avec une valeur de croissance. L’expansion est constamment à un chiffre, et l’année dernière, la société a séparé Kyndryl, son activité de services d’infrastructure gérés, en une entité distincte cotée en bourse. Cela a réduit le nombre de têtes d’environ 90 000.
Mais IBM a généré 752 millions de dollars de flux de trésorerie disponibles au dernier trimestre, en hausse de 25 % par rapport à l’année précédente, et a versé 1,5 milliard de dollars de dividendes. Les bénéfices et les revenus du troisième trimestre ont tous deux dépassé les estimations, et la société a relevé ses prévisions pour l’ensemble de l’année.
Crawford Investment Counsel à Atlanta, qui se concentre sur les revenus et les dividendes, a examiné IBM en 2016 et a conclu qu’il serait trop tôt pour un investissement majeur, a déclaré Aaron Foresman, analyste actions de la société.
“Beaucoup plus proche de leur vision”
La thèse de Crawford a changé en 2019, après qu’IBM a acheté Red Hat à croissance plus rapide pour 34 milliards de dollars. La société, qui gère aujourd’hui 6,7 milliards de dollars, a augmenté sa participation dans IBM de 2 à 30 millions de dollars et a continué à acheter jusqu’à ce que ses avoirs atteignent 109 millions de dollars.
IBM a adopté une approche hybride du cloud sous la direction du PDG Arvind Krishna, qui a succédé à Ginni Rometty à la barre en 2020. Après avoir eu du mal à se développer en tant que fournisseur d’infrastructure cloud, la société a parié que les entreprises utiliseraient l’infrastructure de centre de données sur site ainsi que le cloud public, plutôt que de se fier entièrement à une approche ou à l’autre.
“Trois ans plus tard, c’est beaucoup plus proche de leur vision que tout sur le cloud public”, a déclaré Foresman. Son entreprise a vendu 3% de ses actions au cours des deuxième et troisième trimestres de cette année.
Le conseil reste une part importante de l’activité d’IBM, représentant un tiers du chiffre d’affaires. Dans ce domaine, IBM s’associe aux grands fournisseurs de cloud, plutôt que de leur faire strictement concurrence. La société a un carnet de commandes avec Microsoft vaut plus d’un milliard de dollars, et un encore plus important avec Amazon, a déclaré Krishna lors d’une conversation avec le PDG de RBC, Dave McKay, en novembre.
IBM a également fait des avancées technologiques en 2022, en introduisant l’ordinateur central z16. Lorsqu’un nouveau mainframe arrive, de nombreux clients se mettent à niveau. Cela conduit à des revenus matériels plus importants et à un logiciel de traitement des transactions très rentable à exécuter sur les machines. Le précédent cycle de boom du mainframe d’IBM a commencé en septembre 2019.
Alors qu’IBM s’est tenu à l’écart de toute acquisition écrasante à prix élevé cette année, il a annoncé quelques petits accords pour améliorer certaines capacités. Plus tôt ce mois-ci, IBM a accepté d’acheter Octo, une société de conseil basée en Virginie qui cible les agences gouvernementales. Les termes n’ont pas été divulgués. Il a également absorbé cette année les sociétés de conseil Dialexa et Sentaca.
Foresman a décrit les achats comme une utilisation appropriée du capital et “si petits qu’ils ne divulguent pas nécessairement des multiples de transaction”.
Pourtant, Krishna reconnaît que le contexte économique n’est pas idéal. Il a déclaré en octobre que la hausse des prix avait conduit à “une certaine prudence dans les conversations” en Europe, où l’entreprise doit se préparer à un ralentissement. Dans les Amériques, où IBM réalise environ 53% des revenus, le climat des affaires est “très robuste”, a-t-il déclaré.
Les analystes de Bernstein ont déclaré que la direction de l’action à partir d’ici pourrait simplement dépendre de l’état de l’économie, plutôt que d’un catalyseur majeur au sein de l’entreprise.
“Compte tenu de ses caractéristiques défensives et de ses performances historiques, nous pensons qu’IBM devrait bien s’en sortir si nous continuons à exercer des pressions sur les marchés, et probablement à la traîne des principaux indices si nous entrons dans une période de reprise”, ont-ils écrit.
Le modèle d’IBM jusqu’en 2024 prévoit une croissance moyenne des revenus à un chiffre, se traduisant par une croissance des flux de trésorerie disponibles à un chiffre élevé.
C’est assez bon pour les investisseurs qui recherchent la sécurité dans leurs paris sur actions.
“Combinés à une croissance des revenus à un chiffre à mi-chiffre, quelques points de mieux que cela sur le BPA et un rendement de dividende de 5 % sont – vous savez, ce n’est pas un coup de circuit, mais cela correspond bien à nos attentes pour ce que nous essayons d’accomplir “, a déclaré Foresman.
REGARDEZ: La technologie est une réponse déflationniste aux luttes macroéconomiques d’aujourd’hui, déclare Arvind Krishna, PDG d’IBM
Read more Tech News in French
Source



