

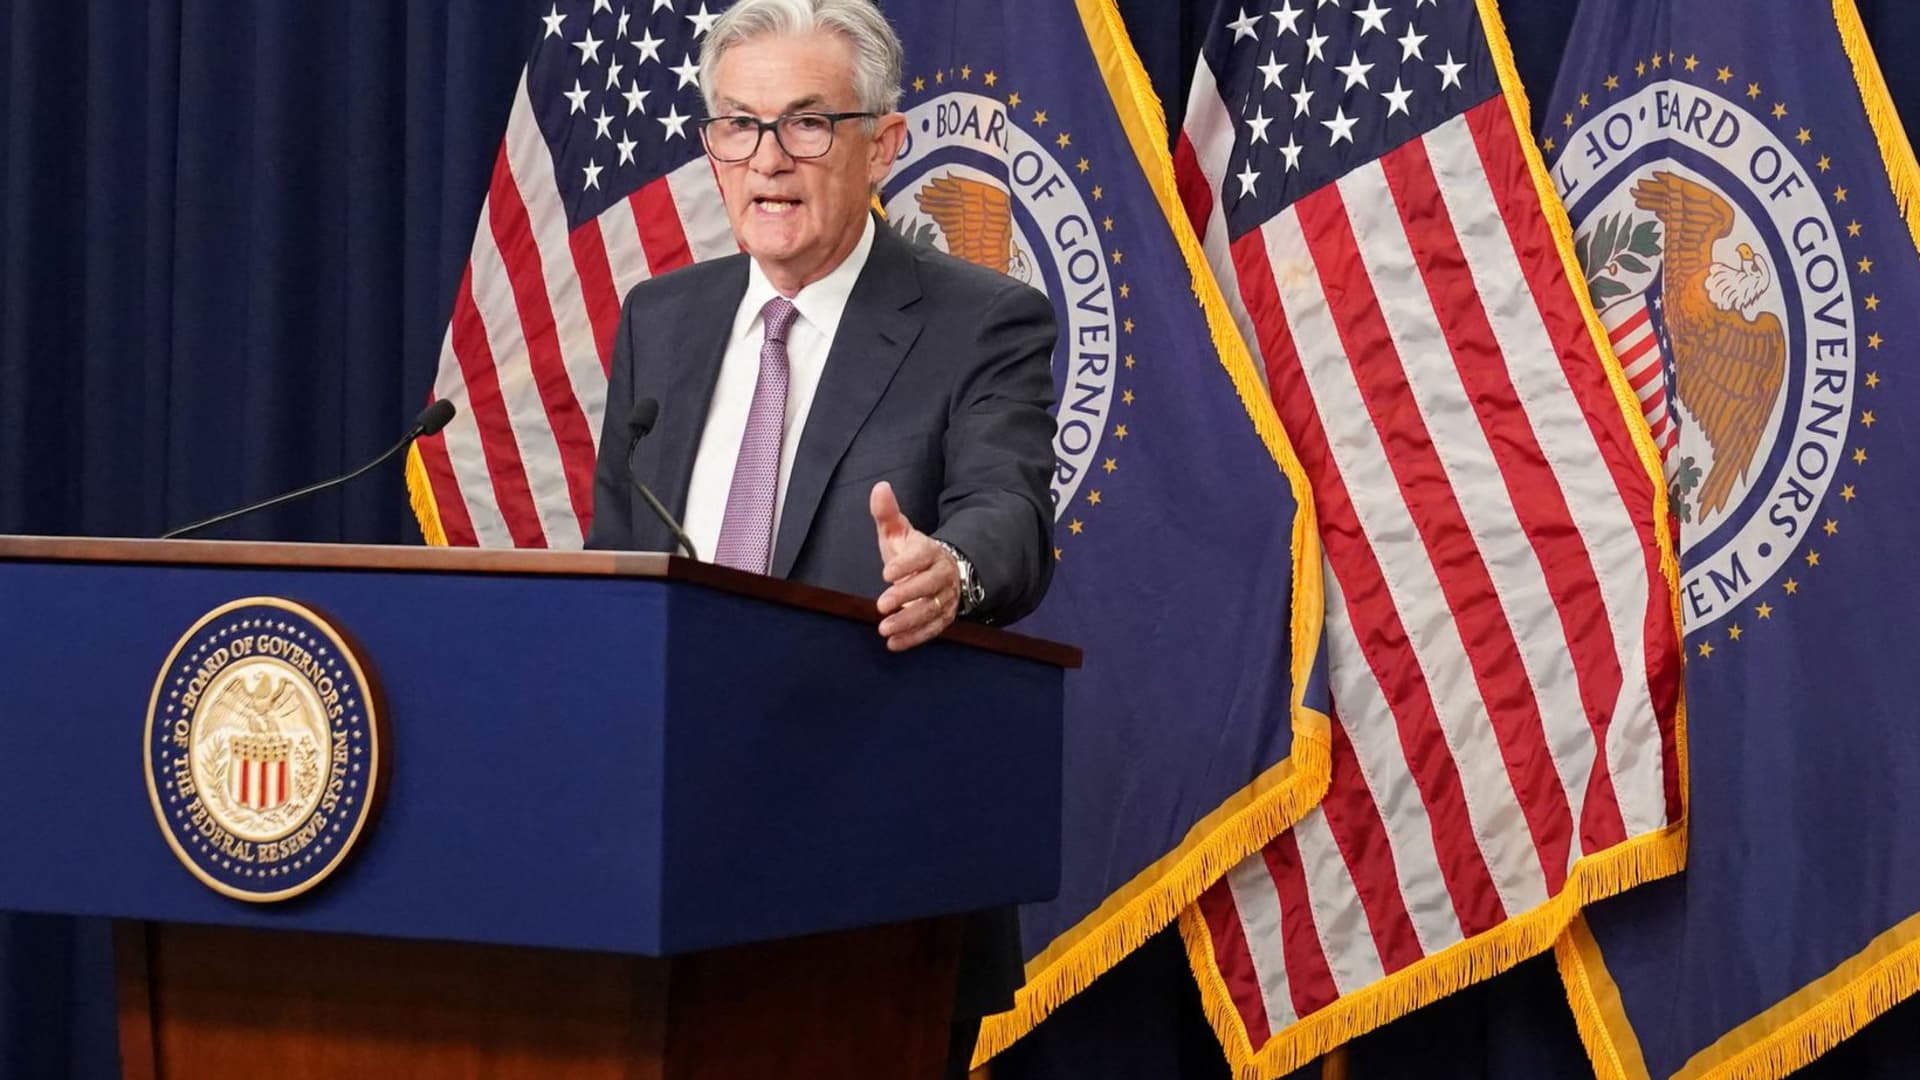
Le président du Conseil de la Réserve fédérale américaine, Jerome Powell, tient une conférence de presse après que la Réserve fédérale a relevé son taux d’intérêt cible de trois quarts de point de pourcentage à Washington, le 21 septembre 2022.
Kévin Lamarque | Reuter
Appelez cela un signe des temps où une augmentation d’un demi-point de pourcentage des taux d’intérêt de la Réserve fédérale est considérée comme une politique monétaire plus souple.
Avant cette année, la Fed n’avait pas augmenté les taux d’emprunt de référence de plus d’un quart de point à la fois en 22 ans. En 2022, ils l’ont fait cinq fois – quatre fois pour trois quarts de point et une fois pour un demi-point de pourcentage – avec le mouvement largement attendu de 0,5 point de pourcentage de mercredi pour être le sixième.
actualités liées à l’investissement

Une bataille rangée contre l’inflation a bouleversé les normes politiques. Les investisseurs sont maintenant conditionnés à une banque centrale agressive, de sorte que tout recul par rapport aux récents mouvements géants sera considéré comme un assouplissement relatif.
La réunion de mercredi du Federal Open Market Committee chargé de fixer les taux apportera un assortiment de mesures à prendre. Il s’agira autant de l’augmentation actuelle des taux que de ce que la Fed prévoit d’avancer et de la direction qu’elle envisage pour l’économie.
Voici un bref aperçu des multiples variables qui joueront dans le résultat :
Les taux
En particulier à la lumière du rapport sur l’inflation de l’indice des prix à la consommation plus faible que prévu de mardi, ce serait un choc si le FOMC faisait autre chose que relever le taux des fonds fédéraux d’un demi-point, ramenant l’indice de référence des emprunts au jour le jour à une fourchette cible de 4,25%- 4,5 %, le plus haut niveau depuis 15 ans.
Bien que le vote du comité soit susceptible d’être unanime ou proche de celui-ci, tout le monde n’est pas d’accord.
“J’espère que Jay Powell restera ferme et continuera à faire ce qui doit être fait”, a déclaré l’ancien président de la FDIC, William Isaac. “J’espère qu’ils monteront d’au moins un point.”
Ensuite, il y a l’autre côté.
“Ce cycle de randonnée devrait être terminé en ce moment”, a écrit Tom Porcelli, économiste en chef américain chez RBC Capital Markets. “Nous avons adoré dire ces derniers mois que la Fed menait la guerre d’hier contre l’inflation. … Il n’est pas nécessaire à ce stade de continuer à augmenter les taux mais, bien sûr, ils le feront.”
Communication
Derrière ce vote unanime ou quasi unanime sur les taux se cache un débat vigoureux sur la direction que devrait prendre la politique monétaire à partir de maintenant.
Cela devrait se refléter à la fois dans la déclaration post-réunion et dans la conférence de presse de Powell.
Un domaine dans lequel les marchés recherchent un changement est la formulation selon laquelle le FOMC “prévoit que des augmentations continues de la fourchette cible seront appropriées” à quelque chose de plus générique comme “certaines augmentations” pourraient être nécessaires. Cela donne à la Fed de la flexibilité pour sa prochaine décision, certains sur les marchés anticipant que février pourrait être la dernière hausse de taux avant un certain temps. La prochaine décision de la Fed sur les taux après celle-ci est attendue le 1er février.
Powell sera examiné pour clarifier la position du comité sur l’avenir de sa lutte contre l’inflation. Il répétera probablement que la Fed augmentera les taux et les maintiendra élevés jusqu’à ce que l’inflation montre des signes concrets de retour à l’objectif de 2 % de la banque centrale.
“Les traders suivront de près les questions-réponses de Jay Powell alors que nous cherchons des conseils sur le fait que février ne sera potentiellement que le 25 [basis point] augmenter et quel est le plan du FOMC pour arriver à un taux terminal plus élevé mais sur une plus longue période », a déclaré Victor Masotti, directeur des opérations de pension chez Clear Street.
Le comité mettra également à jour ses projections sur l’inflation, le chômage et le PIB. Les projections d’inflation et de PIB pour l’année prochaine pourraient baisser et le chômage pourrait être poussé un peu plus haut.
Le ‘dot plot’ et le ‘terminal rate’
Ce “taux terminal” dont parlait Masotti fait référence au point final attendu pour la Fed et à son cycle actuel de hausse des taux.
Lorsque la Fed a mis à jour pour la dernière fois son graphique en points – un graphique dans lequel chaque membre du FOMC reçoit un «point» anonyme pour projeter les mouvements de taux au cours des prochaines années – le taux terminal était fixé à 4,6%.
Avec une inflation toujours en hausse, malgré les rapports récents, le point final devrait également augmenter. Mais peut-être pas autant que le marché le craignait.
Goldman Sachs a déclaré qu’il s’agissait “d’un appel serré entre 5 et 5,25 % et d’une hausse plus faible à 4,75-5″. Nous continuons de nous attendre à trois hausses de 25 pb en 2023. À la marge, [Tuesday’s CPI] rapport réduit le risque d’une hausse de 50 points de base en février.”
Signaler une approche plus douce pourrait être dangereux, a déclaré Isaac, qui était président de la FDIC au début des années 1980 lorsque l’inflation faisait rage et que le président de la Fed de l’époque, Paul Volcker, a dû augmenter considérablement les taux et entraîner l’économie dans la récession.
“Les gens doivent avoir confiance en la Fed, et c’est ce que Volcker a apporté. Vous saviez qu’il pensait ce qu’il a dit”, a déclaré Isaac, président de Secura/Isaac Group, une société de conseil mondiale. “Si vous n’avez pas confiance dans le gouvernement et la Fed en particulier, ça va être un travail long et difficile.”
Powell presseur
Enfin, Powell montera sur scène à 14h30 HE pendant environ 45 minutes pour répondre aux questions de la presse.
Au cours des dernières réunions, le président a profité de la session pour renforcer les références de la Fed en matière de lutte contre l’inflation, promettant des hausses de taux jusqu’à ce que les prix soient fermement ramenés à un terrain stable.
Le marché ne l’a pas toujours cru.
Même à des moments où Powell a utilisé une rhétorique dure, les commerçants – et les algorithmes électroniques qui ont tendance à provoquer des secousses du marché à court terme – ont choisi de se concentrer sur les qualificatifs dovish et ont fait grimper les actions. Après une série de rapports d’inflation relativement positifs, Powell devra peut-être pousser un peu plus fort cette fois.
“Il devrait nous épargner les pitreries bellicistes”, a déclaré Porcelli de RBC. “Dites que vous n’avez pas encore terminé et qu’il y a plus à faire, etc. Et restez-en là. Il n’aime peut-être pas l’assouplissement des conditions financières ces derniers temps, mais les marchés ont des yeux.”
Correction : en 2022, la Fed a augmenté cinq fois les taux d’emprunt de référence de plus d’un quart de point. Une version antérieure comportait une erreur dans le numéro.
Read more Politics News in French
Source



