

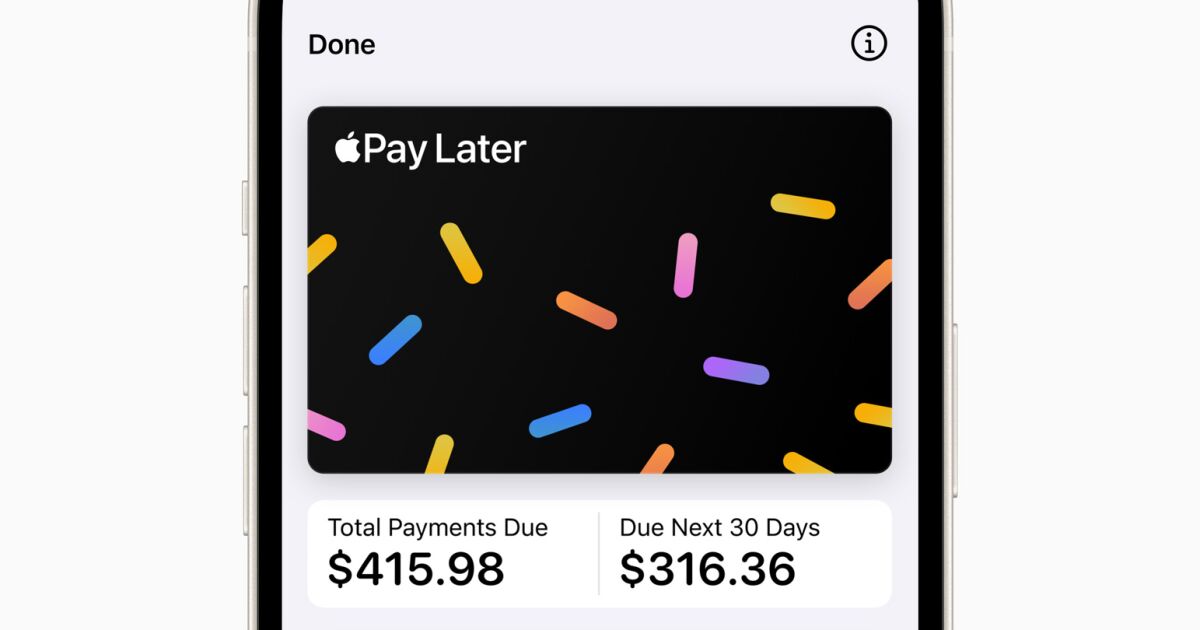
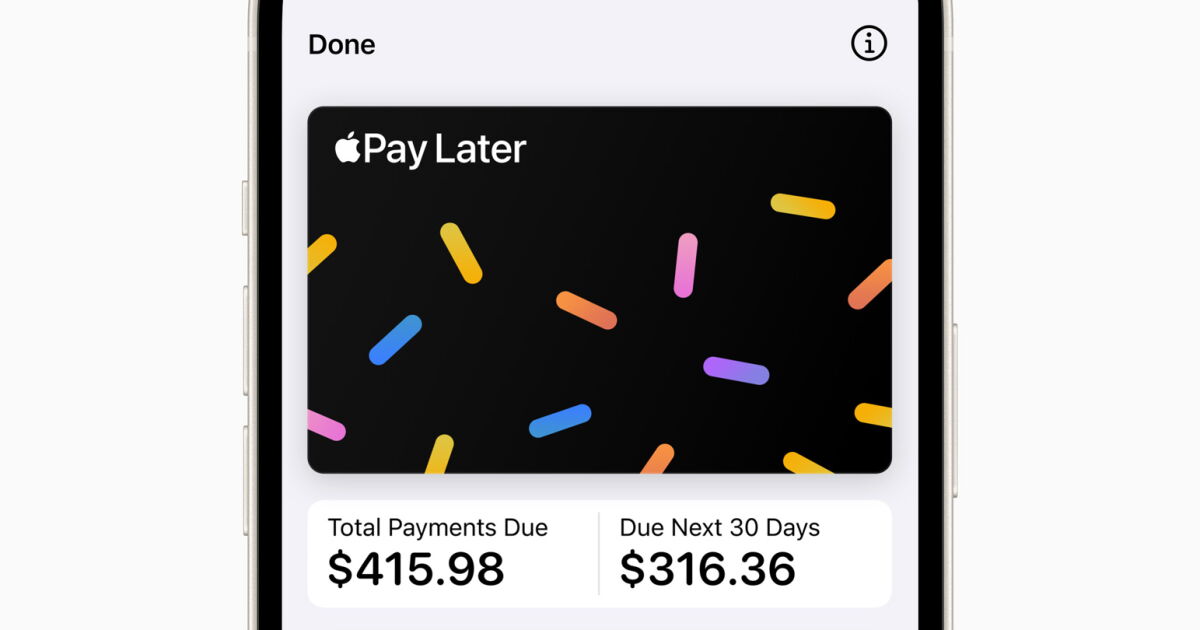
À partir de cette semaine, Apple déploie sa version « achetez maintenant, payez plus tard ».
Utiliser un prêt à court terme pour financer un petit ou moyen achat – Apple dit que les prêts Pay Later seront disponibles pour des montants allant de 50 $ à 1 000 $ – est «vendu comme une évidence» aux consommateurs, a déclaré Carmen Perez, experte en finances personnelles. “J’ai entendu des gens dire que cela ressemblait à de l’argent gratuit.”
Bien sûr, il n’y a rien de tel. Par rapport aux cartes de crédit traditionnelles, il y a peu d’avantages à utiliser un programme « achetez maintenant, payez plus tard ». Et les preuves indiquent que l’existence de ces prêts peut faciliter comportements de consommation malsains qui peuvent piéger les personnes endettées.
Apple Pay Later se faufile dans un domaine surpeuplé : AfterPay, Klarna, Affirm, Zip et autres sociétés de financement à court terme similaires constituent un marché en pleine croissance. Il y a eu près de 10 fois plus de prêts « achetez maintenant, payez plus tard » (souvent abrégé en BNPL) émis en 2021 par rapport à 2019, selon un rapport du Consumer Finance Protection Bureau. La valeur totale de ces prêts est passée de 2 milliards de dollars à 24,2 milliards de dollars au cours de cette période.
“La façon dont” achetez maintenant, payez plus tard “est positionné, cela ne ressemble pas à une dette à l’avance”, a déclaré Perez, qui est le créateur de l’application de budgétisation. Beaucoup et faisant partie d’un nouveau initiative d’éducation financière des femmes du déodorant Secret.
Mais c’est : « C’est toujours de la dette. Vous êtes toujours sur le crochet pour cela. Et il y a encore des conséquences négatives à cela.

La créatrice de l’application de budgétisation, Carmen Perez, affirme que les prêts “achetez maintenant, payez plus tard” sont “vendus comme une évidence” aux consommateurs.
(Diane Bondareff / Images AP pour le déodorant secret)
Les prêts « Achetez maintenant, payez plus tard », également connus sous le nom de financement au point de vente, apparaissent généralement comme une option lors du paiement en ligne. Vous avez la possibilité de payer en totalité ou de diviser votre achat en plusieurs versements sans intérêt. Un professeur de marketing a déclaré à l’Atlantic que dans son sondage auprès des consommateurs, les acheteurs ont déclaré que l’utilisation d’une carte de crédit les culpabilisait, mais qu’ils ne faisaient aucune distinction morale entre l’utilisation de BNPL et le fait de glisser leur carte de débit pour le montant total.
L’annonce par Apple du service a vanté ses avantages : “Apple Pay Later a été conçu en pensant à la santé financière de nos utilisateurs, il n’a donc aucun frais ni intérêt, et peut être utilisé et géré dans Wallet, ce qui permet aux consommateurs de prendre plus facilement des décisions informées. et des décisions d’emprunt responsables.
Et il semble avoir certains avantages par rapport aux concurrents : Apple a montré une interface fluide qui permet aux utilisateurs de gérer leurs prêts et d’afficher un calendrier des paiements à venir. Les emprunteurs doivent lier une carte de débit pour effectuer des remboursements, afin qu’ils ne puissent pas s’endetter davantage en remboursant un prêt avec un autre (par exemple, une carte de crédit), une critique à laquelle l’industrie a été confrontée. Les bénéficiaires de prêts recevront des notifications sur les paiements à venir, il y a donc moins de chances d’être pris au dépourvu lorsque les paiements sont effectués. Et la société a déclaré qu’elle prévoyait de commencer à signaler les prêts Apple Pay Later aux bureaux de crédit américains à partir de cet automne, ce qui pourrait aider les emprunteurs à se créditer grâce à des paiements ponctuels.
Comme tous les autres prêteurs de l’espace BNPL, les prêts Apple Pay Later sont étalés en quatre versements. Ce nombre n’est pas une coïncidence, a déclaré Tom Y. Chang, professeur agrégé de finance et d’économie d’entreprise à l’USC Marshall School of Business.
« C’est tout pour éviter le Loi sur la vérité dans les prêts,” il a dit. « La loi sur la vérité dans les prêts entre en vigueur en cinq versements. Alors ils l’ont tous mis juste en dessous du seuil.
La Truth in Lending Act est une loi fédérale qui dicte la manière dont les prêteurs doivent traiter les clients, notamment en facilitant la compréhension de tous les frais et intérêts potentiels sur un prêt. Si vous n’y êtes pas soumis, vous pouvez vendre aux gens tous les avantages de votre prêt sans avoir à les écraser avec les inconvénients.

Une image montrant à quoi Apple dit que la vue du calendrier d’Apple Pay Later ressemblera sur un iPhone.
(Pomme)
Permettez-nous de vous embêter avec les inconvénients.
UN rapport du Bureau de la protection financière des consommateurs a constaté que par rapport à quelqu’un qui n’a pas utilisé le financement BNPL, l’emprunteur BNPL moyen était plus susceptible d’avoir beaucoup de dettes, plus susceptible d’avoir des défauts de paiement sur son dossier de crédit, plus susceptible d’avoir un solde sur ses cartes de crédit, et plus susceptibles d’avoir recours aux prêts sur salaire, aux prêteurs sur gages et aux découverts bancaires. Le bureau a déclaré que l’idée que BNPL accorde des marges de crédit à des personnes qui n’ont pas autrement cette option est fausse : “En fait, ils étaient plus susceptibles d’emprunter en utilisant des cartes de crédit et de détail, des prêts personnels, des dettes étudiantes et des prêts automobiles par rapport à aux emprunteurs non BNPL.
Il existe d’autres inconvénients potentiels, notamment la façon dont BNPL utilise la psychologie du consommateur pour influer sur votre prise de décision.
Lorsque vous achetez quelque chose, vous faites face à ce que l’on appelle des « frictions » dans l’expérience d’achat – tous les points du processus qui vous font penser : « Est-ce que je veux vraiment conclure cette transaction ? »
Les vendeurs veulent réduire cette friction autant que possible.
Les achats en ligne – désormais disponibles 24 heures sur 24, 7 jours sur 7 sur le superordinateur qui vit dans la poche de tout le monde – ont réduit la friction liée à l’accès au magasin.
Lorsque le client se présente à la caisse et doit sortir son portefeuille, il fait face à un autre point de friction. Greg Ward, planificateur financier certifié et directeur du groupe de réflexion de la société de coaching financier Financial Finesse, a déclaré que le secteur des prêts est toujours à la recherche de moyens d’atténuer la soi-disant douleur du paiement.
“Rendre les choses faciles, amusantes et cool, c’est le jeu de l’industrie des cartes de crédit depuis les années 60”, a-t-il déclaré.
Pensez à combien vous êtes plus susceptible d’acheter quelque chose dans une application ou une boutique en ligne sur laquelle votre numéro de carte de crédit est déjà enregistré. C’est un réducteur de friction. Pourtant, vous devez affronter l’écran de paiement, avec ce total imminent qui vous regarde. Si vous recevez un message contextuel indiquant : “Vous voulez ouvrir une nouvelle carte de crédit pour payer cela ?” vous diriez probablement non. Mais lorsque vous obtenez une fenêtre contextuelle qui divise ce prix d’achat total en quatre avec un prêt instantané, vous pourriez vous retrouver en mesure de le justifier.
Perez a déclaré d’après son expérience que les fournisseurs facilitent l’utilisation de BNPL au point qu’il semble que certains détaillants poussent le service : “Comme, ‘Êtes-vous sûr de ne pas vouloir AfterPay ?’ Je pense que c’est assez néfaste.
Le modèle BNPL ne facture pas d’intérêts ou de frais aux clients à l’avance. Les prêteurs gagnent plutôt de l’argent en facturant au vendeur quatre frais de traitement des paiements au lieu d’un. Cela peut faire grimper les prix pour tout le monde, y compris les acheteurs non-BNPL. Une autre façon dont les entreprises en profitent : cela pourrait encourager les clients à dépenser plus. Le propriétaire d’un restaurant à Malibu a déclaré au New York Times que les clients qui ont utilisé BNPL pour leur achat ont dépensé 40 % de plus que les autres personnes passant une commande en ligne et deux fois plus que les personnes commandant en personne.
Y a-t-il d’autres inconvénients potentiels à utiliser BNPL ? Oui.
- L’idée que le prêt est “sans intérêt, sans frais” n’est vraie que dans une certaine mesure. Si vous ne remboursez pas le prêt à temps, vous pourriez être soumis à toutes sortes de frais – ce que, encore une fois, le prêteur n’a pas à vous dire à l’avance, car il n’est pas soumis à la loi sur la vérité dans les prêts. . Par exemple, AfterPay indique qu’un retard de paiement peut entraîner des frais pouvant atteindre 68 $.
- Apple vous permet de voir tous vos prêts Payer plus tard dans un calendrier pratique. Mais si vous avez également des prêts via Affirm, Klarna ou d’autres prêteurs, il peut être difficile de suivre tous les paiements à venir et les dates d’échéance dans votre budget. (Vous avez un budget, non ?)
- Bien qu’une faible demande de crédit n’affecte pas votre score, elle apparaît toujours sur votre dossier de crédit et pourrait affecter votre capacité à obtenir d’autres sources de crédit ou de prêts. Par exemple, un prêteur hypothécaire pourrait légalement examiner une vérification de crédit souple pour un microcrédit dans une application de livraison de nourriture – un comportement de plus en plus répandu – et demandez-vous si vous pouvez vous permettre une hypothèque lorsque vous devez diviser un sandwich en quelques chèques de paie.
- Apple dit qu’il prévoit de signaler les prêts Pay Later aux bureaux de crédit américains à partir de cet automne, de sorte que les paiements à temps pourraient augmenter votre pointage de crédit – mais cela enlève l’idée que ce type de dette existe d’une manière ou d’une autre en dehors de votre dossier de crédit. Les trois principaux bureaux de crédit ont tous annoncé leur intention d’inclure les prêts BNPL dans les rapports de solvabilité. Les retards de paiement signalés aux bureaux de crédit peuvent certainement nuire à votre pointage de crédit.
- Rembourser un prêt sur six semaines signifie supposer que vos chèques de paie seront les mêmes dans six semaines. Dans le meilleur des cas, vous ne pouvez pas connaître l’avenir ; en ce moment, avec des licenciements imminents dans de nombreuses industries et COVID toujours d’actualité, il est difficile de garantir que ces acomptes provisionnels sur votre nouveau mélangeur se sentiront aussi acceptables sur le plan fiscal dans six semaines.
Alors, quels sont les avantages, au-delà du zing de la gratification instantanée ? Dans certains cas, cela peut être mieux que l’alternative, a déclaré Ward : si vous utilisez BNPL au lieu de vous tourner vers quelque chose comme un prêteur sur salaire ou un prêteur sur gages, ou une carte de crédit à taux d’intérêt élevé, vous ne remboursez pas tous les mois. , ça pourrait être la bonne décision.
Considérez BNPL comme une “sorte de “brise-glace en cas d’urgence”” alternative à ces types de dettes à taux d’intérêt élevé, a-t-il dit, “au lieu que cela devienne la routine”.

Ce qu’Apple dit que l’écran de paiement Apple Pay Later ressemblera sur un iPhone.
(Pomme)
Il n’y a rien de mal explicitement avec Apple Pay Later par rapport aux autres prêteurs BNPL. Si vous devez vous endetter pour effectuer un achat et que vous êtes sûr de pouvoir payer ce que vous avez acheté lorsque les paiements sont dus, Apple Pay Later semble offrir quelques légers avantages par rapport à ses concurrents, y compris un moyen plus simple de suivre paiements et, à l’avenir, peut-être aider à bâtir votre crédit.
Perez a déclaré que si l’utilisation de BNPL est la différence entre garder les lumières allumées ou nourrir vos enfants, “au moins, il est utilisé d’une manière productive. Mieux que de s’endetter pour des bijoux et des vêtements.
Mais dans la plupart des cas, une carte de crédit traditionnelle est préférable, a déclaré Chang : “Si vous avez une carte de crédit, je ne vois pas pourquoi vous l’utiliseriez.”
Il y a en fait pas mal d’avantages à utiliser une carte de crédit pour votre transaction au lieu de BNPL, a-t-il déclaré. Si vous avez une carte de crédit que vous remboursez intégralement chaque mois, vous disposez essentiellement du même temps pour rembourser votre achat qu’avec BNPL – environ quatre à six semaines, selon l’endroit où vous vous trouvez dans votre cycle de facturation. Une carte de crédit offre des récompenses ou des points. Et vous êtes plus protégé si vous avez besoin de contester les frais ou d’obtenir un remboursement.
Si vous utilisez BNPL pour financer quelque chose qui pourrait être décrit davantage comme un « désir » que comme un « besoin », cela ne signifie pas que vous êtes voué à l’endettement. Gardez une trace de ce que vous devez, effectuez vos paiements à temps et ne prenez pas l’habitude d’emprunter de l’argent pour dépenser de l’argent. Utiliser BNPL n’est pas la fin du monde. Ce n’est tout simplement pas la décision financière la plus intelligente.
À propos de l’équipe de journalisme du Times Utility
Cet article provient de l’équipe de journalisme utilitaire du Times. Notre mission est d’être essentiel à la vie des Californiens du Sud en publiant des informations qui résolvent les problèmes, répondent aux questions et aident à la prise de décision. Nous desservons des publics à Los Angeles et dans les environs, y compris les abonnés actuels du Times et diverses communautés dont les besoins n’ont pas été satisfaits par notre couverture.
Comment pouvons-nous vous être utiles, à vous et à votre communauté ? Envoyez un e-mail à l’utilitaire (at) latimes.com ou à l’un de nos journalistes : Matt Ballinger, Jon Healey, Ada Tseng, Jessica Roy et Karen Garcia.
Read more Tech News in French
Source



