

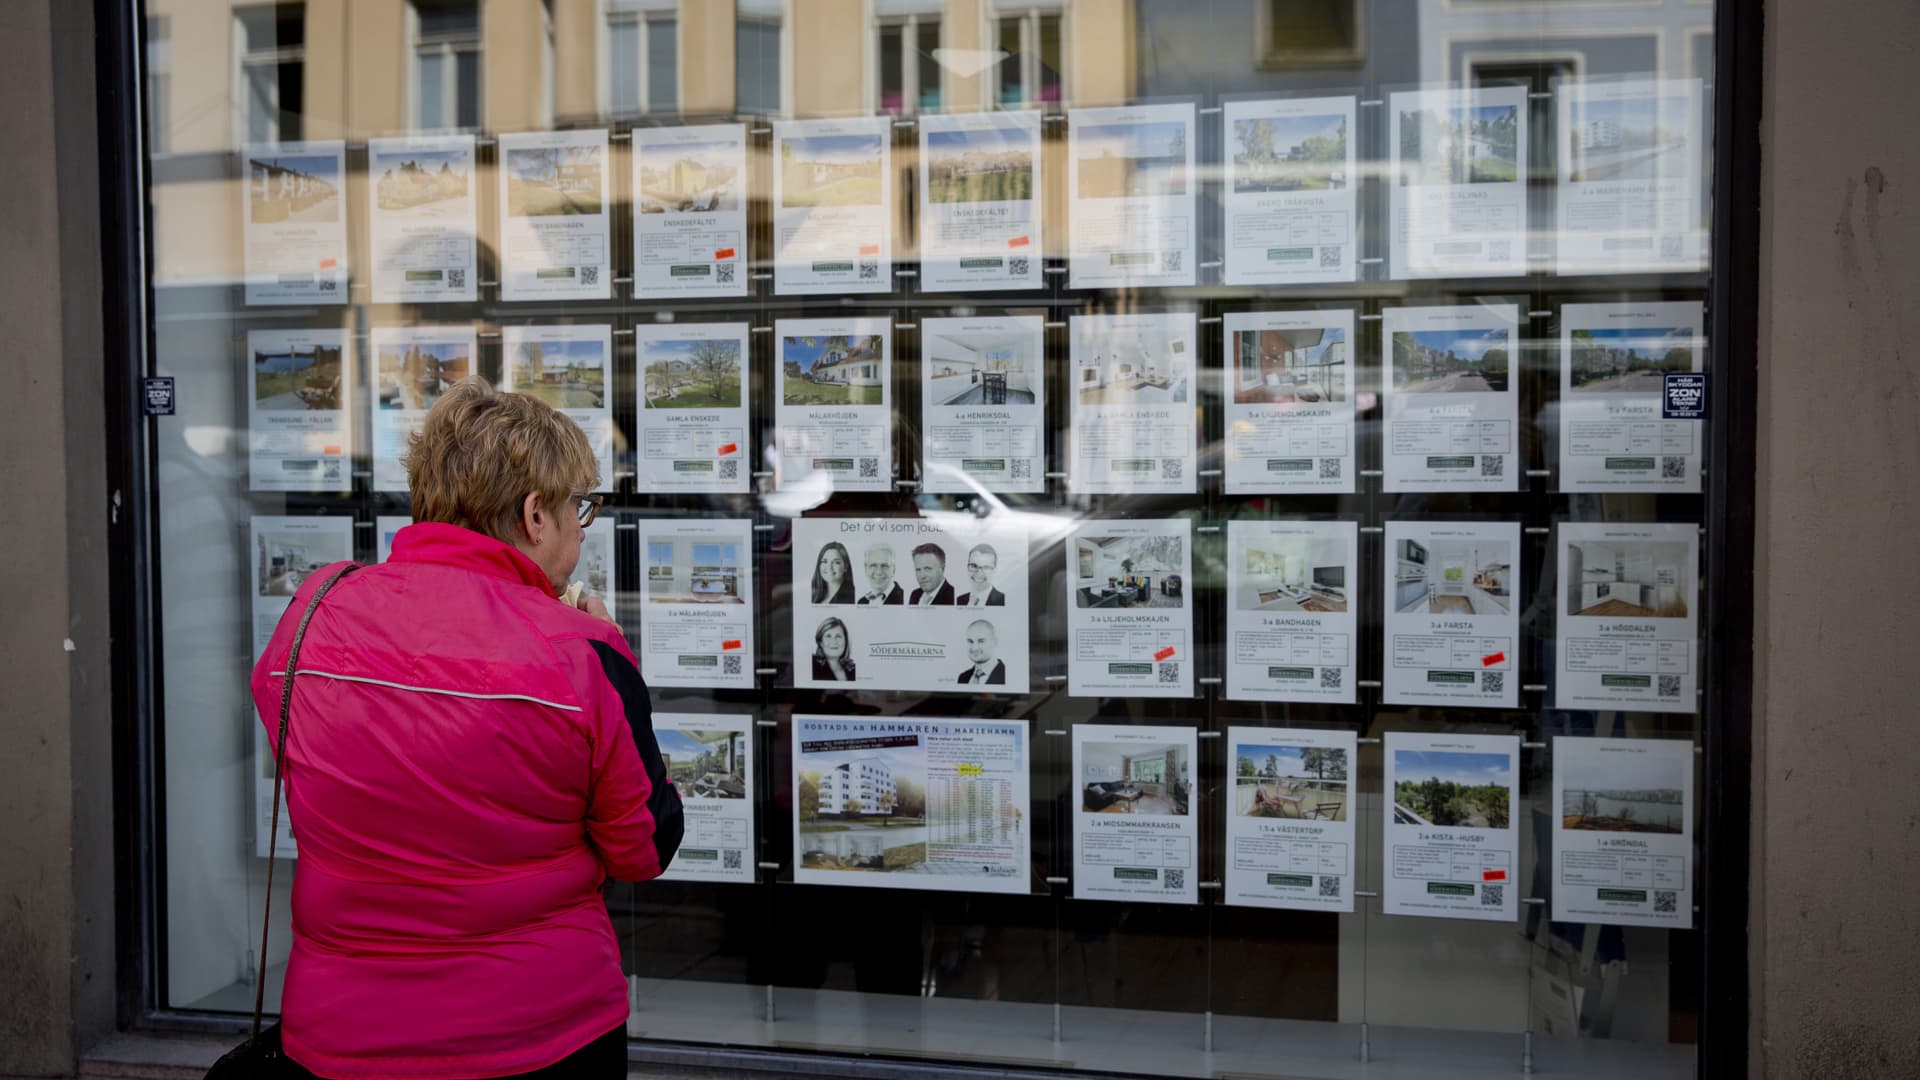
Un piéton inspecte les annonces de propriétés résidentielles à vendre à Stockholm, en Suède.
Bloomberg | Bloomberg | Getty Images
STOCKHOLM, Suède – Le Fonds monétaire international a mis en garde vendredi contre des corrections “désordonnées” des prix de l’immobilier en Europe, à un moment où la région peine à faire baisser l’inflation.
Dans ses dernières perspectives économiques régionales pour l’Europe, le FMI a déclaré qu’une correction à la baisse est déjà en cours sur certains marchés immobiliers européens, mais que cette baisse pourrait s’accélérer à mesure que les banques centrales augmenteront encore les taux d’intérêt.
“Des corrections désordonnées sur les marchés immobiliers pourraient se produire même si une détresse financière plus large est évitée. Une correction du marché immobilier est déjà en cours dans certains pays européens, par exemple en République tchèque, au Danemark, ainsi qu’en Suède où les prix des logements ont baissé plus que 6% en 2022”, a indiqué le Fonds.
“La baisse des prix des logements pourrait s’accélérer si les marchés réévaluent les risques d’inflation et si les conditions financières se resserrent plus que prévu. Ces baisses de prix auraient des effets négatifs sur les bilans des ménages et des banques”, a ajouté le FMI.
Les versements hypothécaires pourraient également augmenter, car les banques centrales augmentent les taux d’intérêt dans le but de réduire les niveaux d’inflation. Par conséquent, les titulaires de prêts hypothécaires peuvent avoir moins de revenus disponibles à dépenser et, dans certains cas, peuvent même atteindre un point où ils ne peuvent pas rembourser leurs crédits. Les banques pourraient également éprouver des difficultés dans un environnement où les remboursements ne sont pas effectués.
“Les modèles empiriques liant les prix de l’immobilier à leurs moteurs fondamentaux indiquent une surévaluation de 15 à 20 % dans la plupart des pays européens. Par conséquent, avec des taux hypothécaires toujours en hausse et des revenus réels affaiblis par l’inflation, les prix de l’immobilier ont récemment baissé sur de nombreux marchés, “, a déclaré le Fonds.
Les données de l’office européen des statistiques Eurostat ont montré que les prix des logements avaient chuté pour la première fois depuis 2015. Dans l’ensemble de l’Union européenne, les prix des logements ont chuté de 1,5 % au quatrième trimestre 2022 par rapport à la période de trois mois précédente.
“Les problèmes généraux de prix de l’immobilier sont généralisés, pas seulement dans les pays très endettés, et ils doivent être traités avec une supervision. Ils doivent être traités avec des tests de résistance, ils doivent être surveillés de très près”, a déclaré Alfred Kammer, directeur du Département européen du FMI, a déclaré à CNBC en Suède.
Inflation collante
Dans le même temps, les estimations indiquent d’autres défis liés à l’inflation. Le FMI s’attend à ce que l’inflation globale s’établisse en moyenne à 5,3 % dans la zone euro cette année et à 2,9 % l’an prochain, soit au-dessus de l’objectif de 2 % fixé par la Banque centrale européenne.
“La BCE doit augmenter les taux d’intérêt relativement tôt et doit les maintenir au moins jusqu’à la mi-2024. Nous prévoyons de revenir à l’objectif d’inflation de 2% en 2025”, a déclaré Kammer à CNBC.
La Banque centrale européenne doit se réunir la semaine prochaine, et l’un de ses membres a récemment suggéré qu’une augmentation de 50 points de base n’était pas hors de propos. La banque centrale s’est engagée sur un sentier de randonnée en juillet 2022, lorsqu’elle a ramené son taux directeur de -0,5 % à 0. Le taux directeur de la BCE est actuellement à 3 %.
La dernière publication sur l’inflation dans la zone euro a montré que le taux global est tombé à 6,9 % en mars contre 8,5 % en février. L’inflation sous-jacente, qui exclut les coûts de l’énergie et des aliments, a légèrement augmenté au cours de la même période.
“Un nouveau resserrement est nécessaire, et lorsque le taux terminal a été atteint, ce taux terminal doit être maintenu plus longtemps, car l’inflation sous-jacente est (…) élevée, et elle est très persistante. Et il n’y a rien de pire que de suspendre une lutte contre l’inflation effort trop tôt, ou l’abandonner trop tôt parce que si vous devez le faire une deuxième fois, les coûts pour l’économie sont beaucoup plus importants », a déclaré Kammer.
En Suède, où les prix de l’immobilier ont nettement baissé l’an dernier, les anticipations d’inflation suggèrent également que la banque centrale dispose d’une plus grande marge de manœuvre en termes de hausse des taux. L’inflation globale est estimée à 6,8 % cette année et à 2,3 % l’an prochain, selon les derniers chiffres du FMI.
La situation est également similaire au Royaume-Uni avec une inflation globale qui devrait atteindre 6,8 % cette année et 3 % en 2023.
Au milieu de ces prévisions, le FMI a laissé entendre que les banques centrales n’avaient d’autre choix que d’aller de l’avant avec de nouvelles hausses de taux.
“Une inflation sous-jacente élevée et potentiellement plus persistante que prévu appelle une politique monétaire stricte, jusqu’à ce que l’inflation sous-jacente soit sans ambiguïté sur le chemin du retour vers les objectifs d’inflation de la banque centrale”, a déclaré le Fonds.
Read more Politics News in French
Source



