

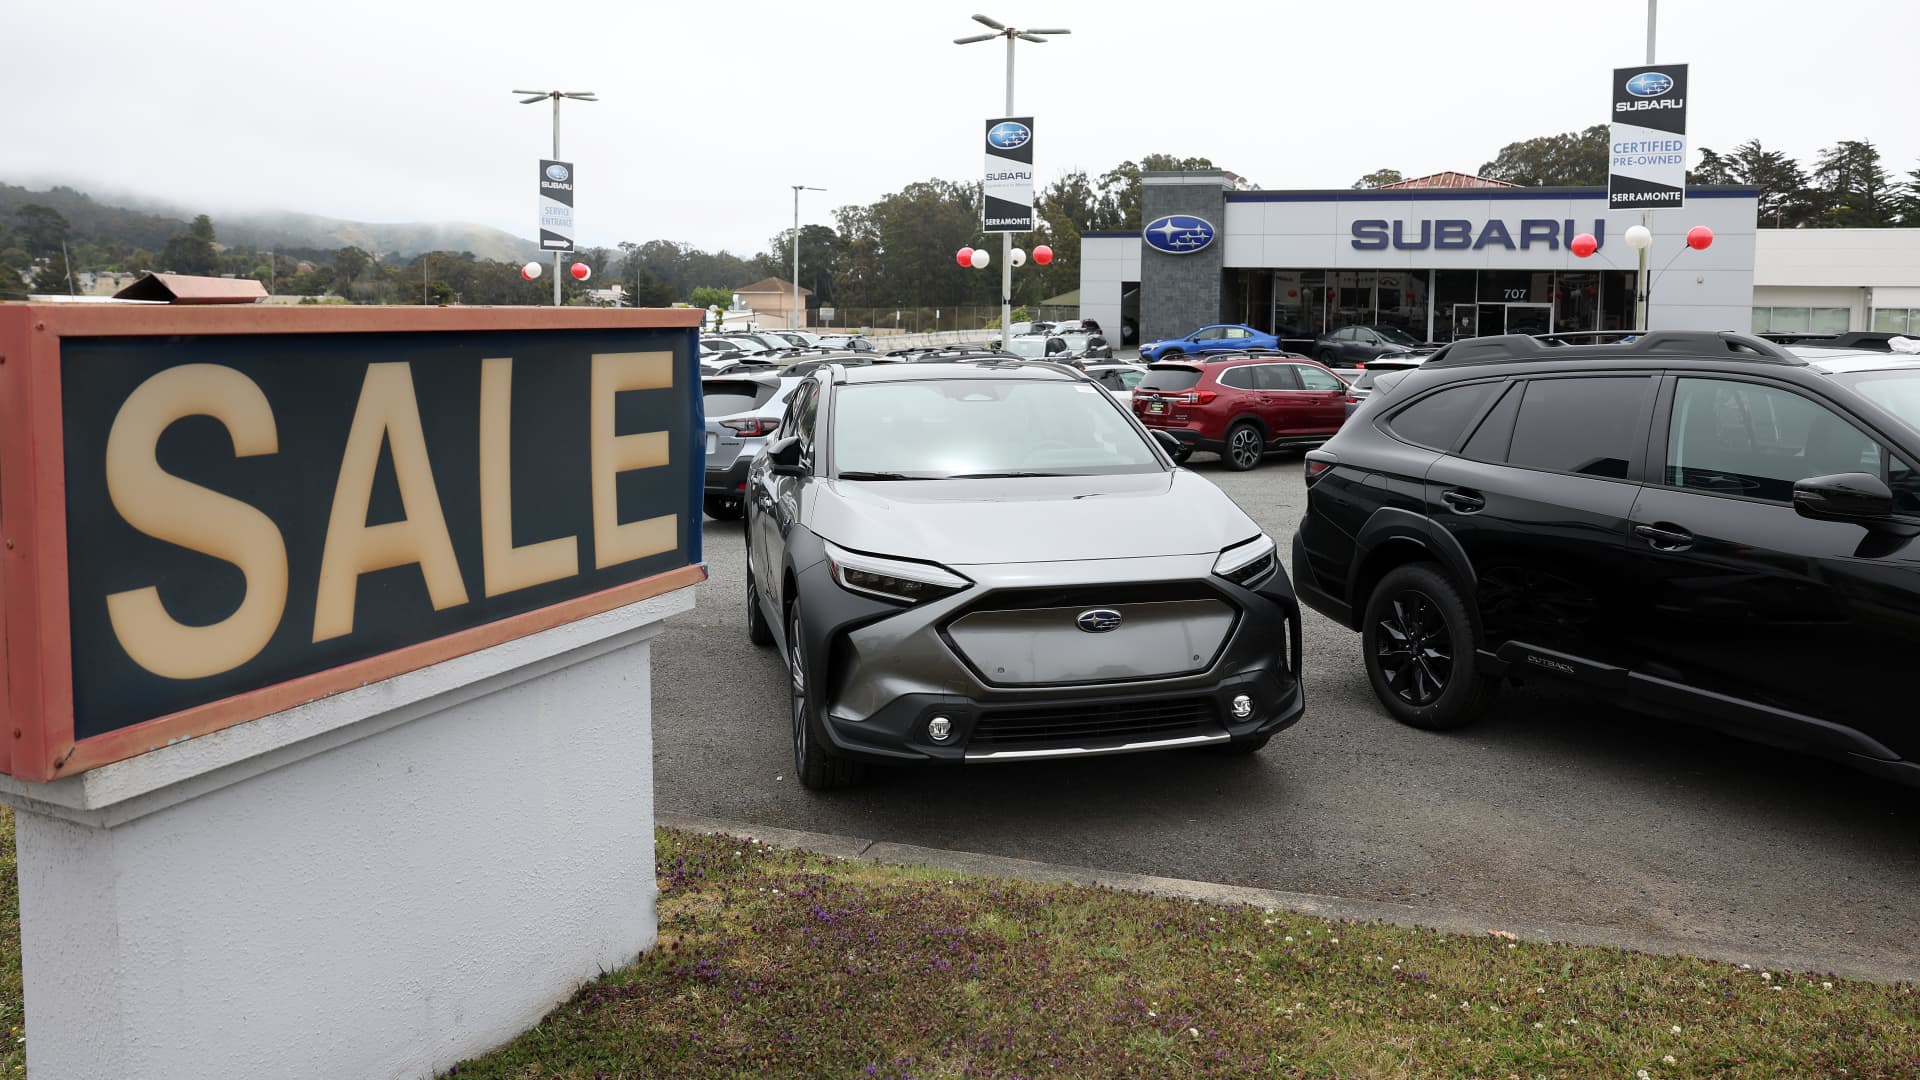
Les voitures sont exposées sur le terrain de vente Serramonte Subaru le 16 mai 2023 à Colma, en Californie.
Justin Sullivan | Getty Images
La bataille de la Réserve fédérale pour réduire l’inflation en augmentant les taux d’intérêt limite qui peut se permettre d’acheter un véhicule neuf ou d’occasion.
Les hausses de taux amènent de nombreux Américains à réduire leurs attentes d’achat, à opter pour des véhicules d’occasion plutôt que neufs ou à réparer leur voiture ou leur camion actuel au lieu d’en acheter un de remplacement.
Il frappe les consommateurs à faible revenu, avec des cotes de crédit inférieures à 620, les plus difficiles, selon la société d’analyse de données Cox Automotive.
“Nous continuons de voir des acheteurs de subprime évincés du marché automobile par la Fed qui fait monter les taux à plusieurs reprises. Les 10 augmentations consécutives des taux ont limité qui peut acheter des véhicules principalement aux acheteurs à revenu élevé et à cote de crédit élevée”, a déclaré l’économiste en chef de Cox. Jonathan Smoke.
À divers moments en 2018, les acheteurs de subprime représentaient plus de 14 % des ventes de véhicules neufs, tandis que les acheteurs de subprime profonds représentaient près de 10 % du marché, selon Cox. Cette année, les acheteurs de subprime représentent environ 6 % des ventes de véhicules neufs et les subprimes profonds représentent moins de 2 %, rapporte Cox.
Les prix des véhicules d’occasion sont de plus en plus devenus un baromètre de l’inflation depuis le début de l’année dernière, lorsque l’administration Biden a blâmé le marché pour la hausse des taux d’inflation. Le mois dernier, l’indice des prix à la consommation a augmenté de 0,4 %, poussé à la hausse par la hausse des prix du logement, des véhicules d’occasion et de l’essence.
La hausse des taux d’intérêt s’ajoute aux prix déjà élevés des véhicules, entraînés par une offre plus restreinte de véhicules neufs et d’occasion. Les stocks sont réduits depuis 2020 en raison des fermetures d’usines dues à la pandémie de coronavirus et des problèmes de chaîne d’approvisionnement en cours, mais qui s’améliorent de plus en plus.
“Vous pouvez appeler cela un double coup dur. Les prix élevés et les taux d’intérêt plus élevés ne font que faire augmenter ces paiements mensuels”, a déclaré Chris Frey, responsable principal des informations sur l’industrie chez Cox Automotive.
Avec un taux de prêt auto subprime typique de 17,9 %, le paiement mensuel sur un prêt de 43 200 $ pour un nouveau véhicule serait de 983 $ par mois, estime Cox. Cela se compare à 720 $ par mois pour un acheteur avec un taux de crédit maximal de 6,2 %.
Quoi qu’il arrive à côté des taux, que la Réserve fédérale continue de les augmenter ou choisisse de faire une pause, les prix des véhicules devraient rester élevés pour les années à venir, car il faut du temps pour augmenter les stocks et pour que les nouveaux véhicules soient utilisés.
“Cela prendra du temps, mais pour le moment, il semble que les prix vont se maintenir, de sorte que les frictions contre ces acheteurs à risque ou à faible revenu, en difficulté de crédit, vont persister”, a déclaré Frey. “Cela va juste prendre du temps. S’il y a un mot que je mettrais pour décrire ce que les consommateurs doivent détenir, c’est simplement patience.”
Read more Auto News in French
Source



